Edital Verticalizado Tribunal de Contas da Paraíba (tce-pb)Auditor de Contas Públicas
O edital verticalizado de Tribunal de Contas da Paraíba (tce-pb) para o cargo de Auditor de Contas Públicas reúne 14 matérias, 94 tópicos e 255 subtópicos, com cerca de 510 horas de estudo estimadas — a matéria de maior peso é Direito Constitucional. Abaixo está o conteúdo programático completo, com o PDF pra baixar, e uma análise do concurso.
14
Matérias
94
Tópicos
255
Subtópicos
~510h
Horas estimadas
São 510h de conteúdo divididos em 14 matérias. Estudando 2h por dia, o preparo leva cerca de 9 meses — e essas 2h são muitas vezes as únicas horas livres do dia de quem trabalha.
Top 5 matérias
As mais pesadas do edital
Direito Constitucional
13%
Contabilidade Pública
13%
Direito Administrativo
11%
Administração Pública
10%
Matemática Financeira
9%
Matérias e Conteúdo Programático — Tribunal de Contas da Paraíba
Tribunal de Contas da Paraíba (tce-pb) — Auditor de Contas Públicas
Compreensão e interpretação de textos
- Textos de gêneros variados
- Reconhecimento de tipos e gêneros textuais
Ortografia oficial
Coesão textual
- Elementos de referenciação e substituição
- Conectores e sequenciação textual
- Tempos e modos verbais
Estrutura morfossintática
- Classes de palavras
- Coordenação e subordinação
- Pontuação
- Concordância verbal e nominal
- Regência verbal e nominal
- Crase
- Colocação pronominal
Reescrita de textos
- Significação das palavras
- Substituição de palavras
- Reorganização estrutural
- Diferentes gêneros e formalidade
Conceitos e tipos de controle
- Controle interno e externo
- Controle parlamentar
- Controle administrativo
Controle pelos tribunais de contas
Lei de Improbidade Administrativa
- Lei nº 8.429/1992 e alterações
Controle jurisdicional
- Sistema contencioso administrativo
- Jurisdição una
- Controle no Direito brasileiro
Controle da atividade financeira
- Espécies e sistemas
Tribunais de Contas
- TCU, Estados e DF
- TCE/PB - natureza e competência
Constituição do Estado da Paraíba
- Fiscalização Contábil, Financeira e Orçamentária
Lei Orgânica do TCE/PB
- Lei nº 18/1993
Regimento Interno do TCE/PB
- Resolução Normativa TC nº 10/2010
Orçamento público
- Conceito e técnicas
- Princípios orçamentários
- Ciclo e processo orçamentário
Sistema orçamentário brasileiro
- Plano plurianual
- Diretrizes orçamentárias
- Orçamento anual
- Classificações orçamentárias
- Créditos ordinários e adicionais
Execução orçamentária
- Descentralização
- Acompanhamento
- Sistemas de informações
- Alterações orçamentárias
Receita pública
- Conceito e classificações
- Estágios
- Fontes
- Dívida ativa
Despesa pública
- Conceito e classificações
- Estágios
- Restos a pagar
- Despesas de exercícios anteriores
- Dívida flutuante e fundada
- Suprimento de fundos
Legislação orçamentária
- Lei de Responsabilidade Fiscal
- Lei nº 4.320/1964
Reformas administrativas
- Redefinição do papel do Estado
- Reforma do serviço civil
- Modelos administrativos
Processos participativos
- Conselhos de gestão
- Orçamento participativo
- Parceria governo-sociedade
Governo eletrônico e transparência
- Transparência pública
- Controle social
- Accountability
Gestão pública
- Gestão por resultados
- Comunicação
- Gestão de redes
- Administração de pessoal
- Compras e materiais
Governabilidade e governança
- Intermediação de interesses
- Mudanças institucionais
Políticas públicas
- Formulação e desenvolvimento
- Descentralização e democracia
- Participação e controle social
Planejamento e avaliação
- Conceitos básicos
- Formulação de programas
- Tipos de avaliação
- Análise custo-benefício
Gestão de projetos
- Elaboração e análise
- Avaliação de projetos
Legislação de transparência
- Lei de Acesso à Informação
- Lei da Transparência
Fundamentos
- Estado, governo e administração
- Conceito e fontes
- Princípios
Ato administrativo
- Conceito e elementos
- Mérito
- Teoria das nulidades
- Extinção
- Decadência
Agentes públicos
- Legislação estadual
- Disposições constitucionais
- Cargo, emprego e função
- Provimento e vacância
- Direitos e deveres
- Processo disciplinar
Poderes administrativos
- Hierárquico
- Disciplinar
- Regulamentar
- Polícia
- Abuso de poder
Responsabilidade civil do Estado
- Ato comissivo
- Omissão
- Requisitos
- Causas excludentes
- Direito de regresso
Serviços públicos
- Formas de prestação
- Delegação
- Princípios
Organização administrativa
- Centralização e descentralização
- Administração direta e indireta
- Entidades paraestatais
Controle da administração
- Controle administrativo
- Controle judicial
- Controle legislativo
- Improbidade administrativa
Licitações e contratos
- Lei nº 8.666/1993
- Pregão
- Sistema de registro de preços
- RDC
- Fundamentos constitucionais
Legislação específica
- Lei das estatais
- Lei de concessões
- Parcerias público-privadas
Princípios fundamentais
Direitos e garantias fundamentais
- Direitos individuais e coletivos
- Direitos sociais
- Nacionalidade
- Direitos políticos
- Partidos políticos
Organização do Estado
- Estado federal
- União, estados, DF e municípios
Administração Pública
- Disposições gerais
- Servidores públicos
Poder Executivo
- Atribuições presidenciais
Poder Legislativo
- Estrutura e funcionamento
- Processo legislativo
- Fiscalização
- CPIs
Poder Judiciário
- Disposições gerais
- Órgãos e competências
- CNJ
Funções essenciais à Justiça
- Ministério Público
- Advocacia Pública
- Defensoria Pública
Sistema Tributário Nacional
- Princípios gerais
- Impostos
- Repartição de receitas
Finanças Públicas
- Normas gerais
- Orçamentos
Ordem econômica e financeira
- Princípios da atividade econômica
Ordem Social
Conceitos fundamentais
- Conceito e objeto
- Direito financeiro na CF/88
Despesa pública
- Conceito e classificação
- Precatórios
Receita pública
- Conceito
- Ingresso e receitas
- Classificação
Orçamento público
- Conceito e espécies
- Natureza jurídica
- Princípios orçamentários
Seguridade social
- Conceito e organização
- Princípios
Regime geral
- Segurados e dependentes
- Filiação e carência
- Benefícios e prestações
- Salário-de-benefício
- Reajustamento
- Prescrição e decadência
Contagem recíproca
- Tempo de contribuição
- Compensação financeira
Regimes próprios
- Emendas constitucionais
- Legislação específica
Crimes contra a Administração Pública
- Crimes por funcionário público
- Crimes contra finanças públicas
Crimes contra a fé pública
- Falsidade documental
Legislação específica
- Lei nº 10.028/2000
Conceitos fundamentais
- Conceituação e objeto
- Campo de aplicação
Patrimônio Público
- Ativo
- Passivo
- Patrimônio Líquido
Variações Patrimoniais
- Qualitativas e quantitativas
- Receita e despesa patrimonial
- Resultado patrimonial
Mensuração de ativos
- Imobilizado e intangível
- Reavaliação
- Depreciação e amortização
Mensuração de passivos
- Provisões
- Passivos contingentes
Sistema de custos
- Aspectos legais
- Ambiente da informação
- Terminologia
Plano de contas
Demonstrações contábeis
- Balanço orçamentário
- Balanço financeiro
- DVP
- Balanço patrimonial
- DFC
- DMPL
- Notas explicativas
- Consolidação
Receita e despesa pública
- Conceitos e estágios
- Classificações
Execução orçamentária
MCASP
- 7ª edição
Regime contábil e análise
- Análise de balanços públicos
Legislação societária
- Lei nº 6.404/1976
- Lei nº 11.638/2007
- Lei nº 11.941/2009
- Lei nº 12.249/2010
Pronunciamentos CPC
Demonstrações contábeis
- DFC
- Balanço patrimonial
- DRE
- DMPL
- DRA
Mensuração a valor justo
Investimentos
- Coligadas e controladas
Análise econômico-financeira
- Indicadores de endividamento
- Estrutura de capitais
- Análise vertical e horizontal
Conceitos básicos
- Regra de três
- Proporcionalidades
- Porcentagens
Juros e capitalização
- Juros simples e compostos
- Capitalização e desconto
Taxas de juros
- Nominal e efetiva
- Equivalente
- Real e aparente
Rendas
- Uniformes e variáveis
Amortização
- Sistema francês
- SAC
- SAM
Cálculo financeiro
- Custo real e efetivo
- Operações financeiras
Avaliação de investimentos
- Economia estável
- Ambiente inflacionário
- Avaliação de projetos
Taxas de retorno
- TIR
Fundamentos de dados
- Dado, informação e conhecimento
- Dados estruturados e não estruturados
- Dados abertos
- Coleta e tratamento
Banco de dados relacionais
- Conceitos básicos
- Metadados
- Tabelas e índices
- Chaves e relacionamentos
Modelagem dimensional
- Conceito e aplicações
Mineração de dados
- Conceituação
- CRISP-DM
- Pré-processamento
- Classificação
- Regras de associação
- Clusterização
- Detecção de anomalias
- Modelagem preditiva
- Machine learning
- Mineração de texto
Big Data
- Conceito e premissas
- Aplicações
Visualização de dados
- Análise exploratória
Análise do Concurso
Análise gerada automaticamente a partir do conteúdo do edital. É um ponto de partida, não o seu cronograma: no MeuTutor, o plano distribui as matérias pelo peso de cada uma no edital. Confira sempre o edital oficial.
Concurso de altíssima exigência para Auditor de Contas Públicas do TCE-PB, demandando domínio simultâneo de direito público, contabilidade e análise financeira. Candidato ideal possui formação em Contabilidade, Administração ou Direito, com experiência em setor público. Edital equivale a 510h de estudo concentrado em 13 disciplinas com peso equilibrado entre técnicas de auditoria, normas constitucionais e legislação específica.
Muito alta — exige integração profunda entre Direito Constitucional, Contabilidade Pública e Controle Externo, com banca cobrando análise de casos práticos e jurisprudência de TCE consolidada.Sugestão de por onde começar
Base normativa fundamental para compreender competências do TCE-PB, arts. 70-75 CF/88 e princípios administrativos. Todas as outras disciplinas jurídicas dependem desse alicerce constitucional.
Candidatos decoram artigos sem entender a hierarquia normativa; foco excessivo em direitos fundamentais quando o edital cobrar estrutura do TCE, competência fiscalizatória e regime de contas.
Núcleo da prova — define funções específicas do auditor, modalidades de auditoria (operacional, de conformidade, financeira), julgamento de contas e relatórios. Peso estimado 15-18% da prova.
Confundir controle externo (TCE) com controle interno (CGU/órgão gestor); esquecer diferenças entre parecer prévio, representação e denúncia; não dominar as fases do julgamento de contas.
Lei Orgânica do TCE-PB, Lei 8.443/92 (Lei Orgânica TCU aplicável por analogia), Resolução 2022 TCE-PB e normativas estaduais. Peso 12-15% com questões diretas e literais do texto normativo.
Estudar apenas legislação federal TCU sem ler as resoluções específicas do TCE-PB; ignorar circulares e orientações técnicas que definem procedimentos práticos de auditoria adotados pela banca.
Essencial para auditar contas — abrange regime de caixa vs. competência, escrituração, demonstrações contábeis públicas (BPSP, DLSP, DVP), classificações de receita e despesa. Peso 12-14%.
Confundir contabilidade comercial com pública (princípios diferentes); não dominar a Estrutura Conceitual do MCASP; errar nas respostas sobre função orçamentária de contas ao misturar contábil com orçamentário.
Fundamentos de registro, partidas dobradas, contas, livros e escrituração necessários para análise de demonstrações contábeis e auditoria de transações. Base técnica para Contabilidade Pública.
Superestimar o peso da contabilidade comercial pura; questões tendem a misturar conceitos comerciais com ambiente público; negligenciar reconciliações e ajustes típicos de auditorias de contas públicas.
Ciclo orçamentário, programação financeira, execução (empenho, liquidação, pagamento), créditos adicionais, restos a pagar. Peso 10-12% e altamente relevante para parecer prévio sobre contas.
Esquecer que a audiência prévia em processos de julgamento é direito do gestor; não dominar restos a pagar processados vs. não-processados; confundir programação financeira com execução orçamentária real.
Organização estatal, princípios (legalidade, moralidade, impessoalidade, eficiência, publicidade), entidades da administração indireta. Contexto administrativo para auditoria e seleção de entidades.
Estudar apenas teoria geral; esquecer de autarquias, fundações e empresas estatais como foco de auditoria; não conectar princípios com violações que geram achados de auditoria.
Atos administrativos, licitações (Lei 14.133/21 — nova Lei de Licitações crucial), contratos, servidores públicos, responsabilidade civil e administrativa. Peso 10% com foco em irregularidades detectáveis.
Estudar Lei 8.666 quando a Lei 14.133/21 já está em vigor; não dominar conceitos de dispensa e inexigibilidade; negligenciar lei de improbidade administrativa e suas hipóteses de responsabilização.
Receitas públicas, despesas, crédito público, dívida pública, transferências financeiras, convênios e instrumentos de transferência (transferência especial vs. fundo de participação). Peso 8-10%.
Confundir receita orçamentária com receita financeira; não dominar a Lei de Responsabilidade Fiscal (LC 101/00) que regula gastos e endividamento; esquecer de transferências condicionadas e suas obrigações de prestação de contas.
Após primeira volta, retornar para temas específicos: federalismo, competências tributárias, sistema tributário nacional, vedações constitucionais de arrecadação. Integra com Direito Financeiro.
Não aprofundar em direto tributário constitucional; desconhecer as vedações do art. 150 CF que geram achados de auditoria sobre legalidade de tributos municipais/estaduais.
Juros simples e compostos, séries de pagamento, análise de investimentos, cálculo de multas e juros de mora em contas públicas. Peso 4-5% mas questões diretas.
Subestimar por ser 'apenas 4%'; questões costumam cobrar aplicação prática em contas públicas (cálculo de restos a pagar com juros, correção monetária); errar em taxas efetivas vs. nominais.
Interpretação de dados, tabelas, gráficos, indicadores de desempenho e indicadores de auditoria. Peso 3-4% mas decisivo para leitura correta de demonstrações e relatórios.
Confundir análise descritiva com análise crítica; não dominar índices de liquidez, endividamento e eficiência aplicados ao setor público; errar na interpretação de variações percentuais em execução orçamentária.
Regime Próprio de Previdência (RPPS), Lei 9.717/98, contribuições, benefícios, custeio. Peso 3-4% mas alta incidência em auditorias de contas municipais e estaduais com regime próprio.
Focar apenas em INSS quando edital cobra RPPS; não dominar os requisitos de sustentabilidade atuarial; esquecer a obrigatoriedade de avaliação atuarial anual (Lei 9.717/98).
Crimes contra a administração pública (arts. 312-327 CP), improbidade administrativa, crime de responsabilidade. Peso 2-3% mas questões sobre alcance e distinção entre esferas civil, administrativa e penal.
Estudar crime penal sem conectar à responsabilidade administrativa; confundir denúncia penal com denúncia ao TCE; esquecer que achados de auditoria devem ser comunicados ao MP se indicarem ilícito penal.
Compreensão e interpretação de textos, redação oficial e relatórios de auditoria. Peso 5-7% com questões sobre coerência argumentativa e clareza na comunicação técnica.
Negligenciar leitura de relatórios reais de auditoria do TCU/TCE; não treinar escrita de achados estruturados (situação, critério, causa, efeito); errar em interpretação literal vs. inferência em textos normativos.
Conexões entre matérias
Clique em cada conexão para entender como as matérias se relacionam
Dicas estratégicas
Estudos internos de aprovados mostram que candidatos que dominam CONTROLE EXTERNO DA ADMINISTRAÇÃO PÚBLICA e CONTABILIDADE PÚBLICA (incluindo Lei 14.133/21 nova) atingem 70% dos acertos com naturalidade. Dedique 9-10 semanas (45% do tempo total) apenas nestas duas matérias; o resto vira complemento conectado. Teste-se com 3-4 simulados focados nelas antes de ampliar.
A banca remete frequentemente a decisões do TCU (muitas resoluções e precedentes de julgamento). Além de manuais técnicos (MCASP, IRFC), leia decisões de Tribunal Pleno do TCU sobre temas como 'restos a pagar' e 'gestão de convênios'. Questões típicas pedem interpretação: 'Um município executou 85% do orçamento em 11 meses — analise se há irregularidade conforme jurisprudência TCU'. Sem jurisprudência decorada, erra-se.
Muitos candidatos estudam Lei 8.666/93 como eixo central; Lei 14.133/21 eliminou dispensa e inexigibilidade como exceções e criou modalidades totalmente novas (pregão eletrônico obrigatório, tomada de preço abolida). Questões de prova cobram aplicação prática: 'Município licitita obra com preço base de R$ 200 mil sob lei nova — qual modalidade?'. Sem dominar a estrutura nova, acerta por chute.
LRF é lei única, pequena (93 artigos), com aplicação prática altíssima em auditoria de gestão pública (limites de despesa com pessoal, dívida, resultado operacional). 3-4 aulas + 2 listas de exercícios rendem 6-8 questões corretas com segurança. Candidatos que a dominam ganham vantagem em 'Administração Orçamentária e Financeira' e 'Administração Pública'.
Bloco 1 (semanas 1-7): Constituição + Controle Externo + Legislação Específica + Contabilidade Pública. Bloco 2 (semanas 8-14): Orçamentária/Financeira + Administrativo + Direito Financeiro + Contabilidade Geral. Bloco 3 (semanas 15-18): Previdenciário + Penal + Matemática Financeira + Análise de Informações + Português + Revisões. Reserve semanas 19-20 para simulados + erros. Estude 25-30h/semana (6h diárias, 5 dias).
Candidatos frequentemente confundem papéis: parecer técnico (opinião sobre adequação) vs. parecer prévio (juízo de legalidade que antecede julgamento de contas). TCE não aconselha — aprova ou rejeita contas. Questão tipo: 'O auditor elaborou parecer opinando que despesa foi irregular. Qual é o instrumento correto?' Resposta: parecer prévio (se antecede julgamento) ou representação (se indica ilícito). Errar aqui custa 2-3 pontos.
Baixe no portal de transparência do Tesouro Nacional contas de 2-3 municípios paraibanos; analise BPSP, DLSP, levantamento de restos a pagar. Compare com 'situação esperada' segundo MCASP. Questões de prova cobram 'Qual foi a despesa com pessoal em relação à receita corrente líquida?' ou 'Identifique se há passivo circulante descoberto'. Sem prática com números reais, candidato decora fórmulas mas erra em aplicação.
Você tem o edital na frente. Sabe o que existe. O problema vem amanhã de manhã — qual matéria você abre? Por quanto tempo? E o que estudou semana passada, quando revisa?
A maioria resolve isso numa planilha. Funciona por dois, três dias. Aí vem um imprevisto, um dia de trabalho que apertou — e o cronograma vai por água abaixo. Não por falta de vontade. Por falta de um sistema que funcione quando a rotina não coopera.
Saber o que existe no edital e saber o que fazer hoje são coisas muito diferentes. A segunda é o que aprova.
Simule seu preparo
Dá tempo até a prova?
São ~510h de conteúdo neste edital. Diga quanto você estuda por dia e, se já souber, a data da prova.
Horas por dia
Estudando 2h por dia, você termina o edital em cerca de 9 meses.
A conta considera estudo todos os dias. No MeuTutor, o plano respeita os dias de folga que você escolher e se reorganiza quando você atrasa.
Exemplo de semana de estudos
Cronograma de estudos para Tribunal de Contas da Paraíba
Assim fica uma semana de preparação para Auditor de Contas Públicas estudando 3 horas por dia: três matérias por dia, cada uma com um tópico do edital e o tempo ajustado ao peso da matéria. As revisões entram automaticamente nos intervalos certos.
Seg
Direito Constitucional
Princípios Fundamentais
60 min
Contabilidade Pública
Conceitos Fundamentais
60 min
Direito Administrativo
Fundamentos
50 min
Ter
Administração Pública
Reformas Administrativas
70 min
Matemática Financeira
Conceitos Básicos
60 min
Controle Externo da Administração Pública
Conceitos e Tipos de Controle
50 min
Qua
Administração Orçamentária e Financeira
Orçamento Público
60 min
Contabilidade Geral
Legislação Societária
60 min
Análise de Informações
Fundamentos de Dados
60 min
Qui
Língua Portuguesa
Compreensão e Interpretação de Textos
70 min
Direito Financeiro
Conceitos Fundamentais
60 min
Direito Previdenciário
Seguridade Social
60 min
Sex
Legislação Específica
Constituição do Estado da Paraíba
30 min
Direito Penal
Crimes Contra a Administração Pública
30 min
Direito Constitucional
Direitos e Garantias Fundamentais
120 min
Sáb
Contabilidade Pública
Patrimônio Público
70 min
Direito Administrativo
Ato Administrativo
60 min
Administração Pública
Processos Participativos
50 min
Dom
Matemática Financeira
Juros e Capitalização
70 min
Controle Externo da Administração Pública
Controle Pelos Tribunais de Contas
50 min
Administração Orçamentária e Financeira
Sistema Orçamentário Brasileiro
50 min
Todo dia é dia de estudo — o MeuTutor não deixa buracos no cronograma. As revisões espaçadas (1, 7, 15 e 30 dias) entram sozinhas no meio do caminho, bem na hora em que você está prestes a esquecer o conteúdo.
Esse é um modelo pronto. O seu vai ser diferente: o MeuTutor monta o cronograma a partir das suas horas reais, da data da prova e do que você já sabe — e quando a rotina aperta e você perde um dia, ele reorganiza sozinho. A planilha não faz isso.
Criar meu cronograma de estudosPróximo passo
O edital do Tribunal de Contas da Paraíba (TCE-PB) vira plano diário em 60 segundos
Cole o conteúdo programático, defina quantas horas por dia você tem — o MeuTutor monta sua rotina: o que estudar, por quanto tempo, e quando revisar. Uma mentoria custa de R$3.000 a R$6.000 por ano. O MeuTutor custa R$129,90 pelo ano inteiro.
Material você já tem: o MeuTutor não tem videoaula nem PDF. Ele organiza e acompanha o seu estudo até a prova.
O que candidatos dizem
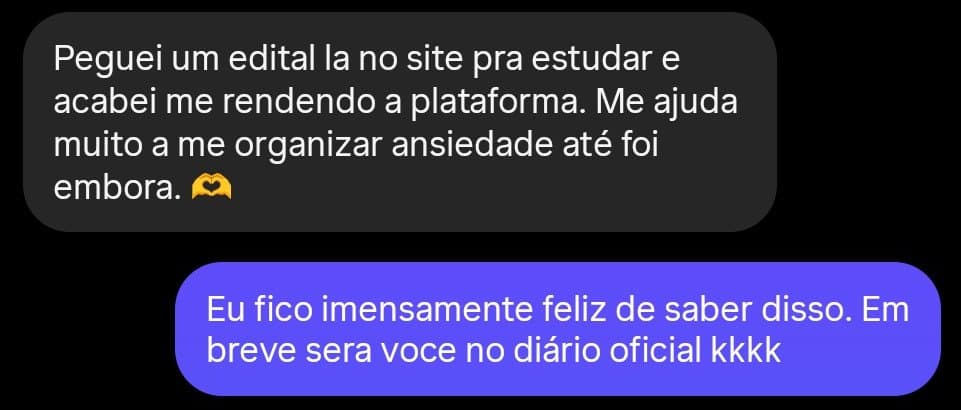
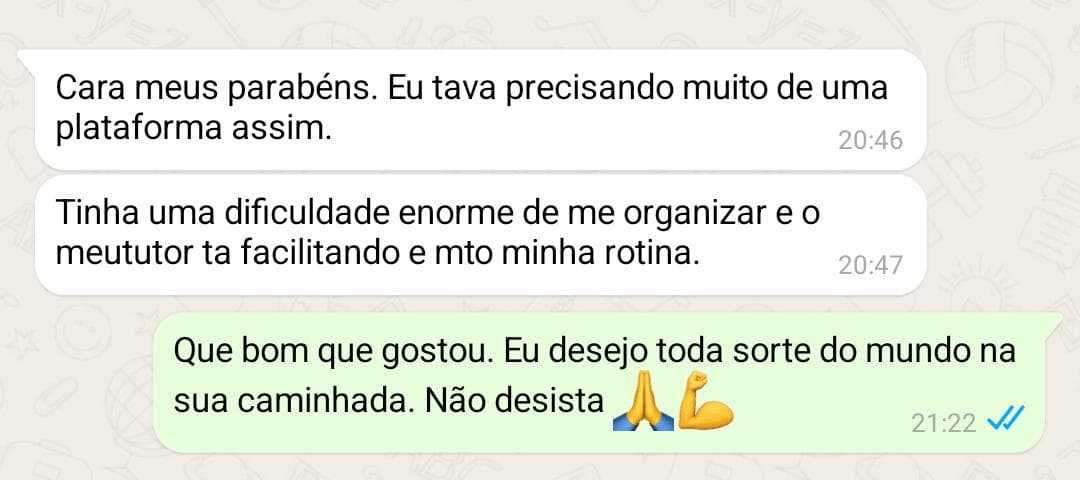
Fábio L.
✓ Aprovado PF 2025· Fundador do MeuTutor"Passei na Polícia Federal sem curso caro. Estudei pelo edital, na ordem certa, com uma rotina diária clara. Não sabia por onde começar — depois que montei minha estrutura, cada dia eu sabia exatamente o que fazer. Criei o MeuTutor pra qualquer candidato conseguir fazer o mesmo, sem depender de curso caro ou de descobrir o método sozinho."
@meu.tutor.appCandidatos que estudaram esse edital também estudaram
Tribunal de Justiça da Paraíba (TJPB)
Analista Judiciário
10 matérias organizadas
Tribunal de Justiça de Pernambuco (TJPE)
Juiz de Direito
14 matérias organizadas
Tribunal de Justiça do DF (TJDFT)
Juiz de Direito Substituto
21 matérias organizadas
Tribunal de Justiça de São Paulo (TJSP)
Escrevente Técnico Judiciário
11 matérias organizadas
Perguntas frequentes
Leituras complementares
Aprenda a estudar com mais eficiência
Como montar cronograma de estudos para concurso
Estruture sua rotina semana a semana
Revisão espaçada para concurso
Não esqueça o que estudou
Estudar por questões: estudo reverso
O método que mais aprova
Estratégia para resolver questões
Ganhe pontos com técnica
Ciclo de estudos para concurso
Organize matérias por blocos
Descanso e sono para concurso
Memória depende de recuperação
Você acabou de ver o edital inteiro. Agora falta o plano.
Esse edital já está estruturado. Falta montar sua rotina.
Cole o conteúdo programático e defina quantas horas por dia você tem. Em 60 segundos o MeuTutor gera sua rotina — o que estudar cada dia, revisões automáticas e progresso por matéria.
Material você já tem: o MeuTutor não tem videoaula nem PDF. Ele organiza e acompanha o seu estudo até a prova.
- ✓Plano diário gerado em 60 segundos
- ✓Calendário com todo o cronograma até a prova
- ✓Se ajusta à sua semana e ao que você já sabe
- ✓Desempenho nas questões por matéria
R$129,90 no ano · 7 dias de garantia · Sem renovação automática
Nível do concurso
Muito alta — exige integração profunda entre Direito Constitucional, Contabilidade Pública e Controle Externo, com banca cobrando análise de casos práticos e jurisprudência de TCE consolidada.
Fábio L. — fundador
Aprovado PF 2025
"Fui aprovado na PF estudando pelo edital, na ordem certa. Criei o MeuTutor pra qualquer candidato fazer o mesmo."
@meu.tutor.appTop 5 matérias
As mais pesadas do edital
Direito Constitucional
13%
Contabilidade Pública
13%
Direito Administrativo
11%
Administração Pública
10%
Matemática Financeira
9%